A mesterséges intelligencia jelenlegi állapota egy lenyűgöző és egyben rémisztő kettősséget hordoz: minden kétséget kizáróan ez a modern világot leginkább átformáló technológia, ugyanakkor egy hatalmas, fenntarthatatatlannak tűnő gazdasági lufi is. A két állítás egyáltalán nem zárja ki egymást. A dotcom-lufi is kipukkadt, mégis az internet lett a globális gazdaság alapja.
A fundamentális probléma az, hogy az MI extrém módon tőkeintenzív, és könnyen saját sikerének áldozatává válhat. Ha a felszín alá nézünk, a piaci adatok és a makrogazdasági folyamatok egy olyan iparágat mutatnak, amely egyszerre építi a jövőt és halmozza fel egy újabb 2008-as típusú válság kockázatait.
A Google árrés-dilemmája: amikor a siker felfalja a profitot
A tech szektor történelmileg az „eszköz-könnyű” (asset-light) modellekre épült, ahol a szoftver minimális extra költséggel skálázható. A Google hagyományos keresője ennek a csúcspontja: a felhasználó kap tíz kék linket, a hirdetők fizetnek a kattintásokért, az árrés pedig történelmileg 80% körüli.
Az MI mindezt felborítja. Egy szintetizált, közvetlen választ adó okos keresés során a felhasználó nem kattint hirdetésekre, maga a lekérdezés pedig átlagosan háromszor hosszabb, és a számítási költsége (compute cost) nagyságrendekkel magasabb, mint egy hagyományos keresésé. A Google kénytelen egy extrém magas árrésű üzletágat egy olyan technológiával helyettesíteni, amely jó, ha valaha eléri a 20%-os profitmarzsot. A cég tehát a saját haldokló (de profitábilis) üzletmodelljéből finanszírozza azt a gépezetet, amely épp leváltja azt.
A hardver az úr, a szoftveres árkok sekélyek
A szoftveres vezetők – mint az OpenAI vagy az Anthropic – előnye valójában minimális. Amint leállítják a gigantikus tőkeberuházások (CAPEX) futószalagját, a másodvonalbeli modellek azonnal beérik őket. Az igazi érték és a szűk keresztmetszet a hardverben és az infrastruktúrában van.
A „hyperscaler” vállalatok (Amazon, Microsoft, Google, Meta) gigantikus, évi több százmilliárd dolláros tőkeberuházásokat hajtanak végre, amely az árbevételük akár felét is felemésztheti. Ebben az ökoszisztémában a szoftveres cégek egyetlen igazi túlélési esélye a mély integráció, amit a Microsoft és a Google sokkal jobban kontrollál.
Makrogazdasági dominó: munkahelyek, recesszió és az UBI
Ha az MI eléri a célját és széles körben váltja ki az emberi munkát, az drasztikus átmenetet és egy komoly recessziót hozhat magával. A képlet egyszerű és kíméletlen:
- Munkahelyek megszűnése → gyengébb fogyasztói bázis → vállalati bevételek csökkenése → negatív spirál a globális gazdaságban.
Ebben a kontextusban a Feltétel Nélküli Alapjövedelem (UBI) nem egy utópisztikus társadalmi vívmány, hanem a „késői kapitalizmus” kétségbeesett, pragmatikus tüneti kezelése. Egy olyan mechanizmus, amelyen keresztül a vállalatok az államon keresztül pénzt juttatnak a fogyasztóknak, pusztán azért, hogy legyen kinek eladni a termékeiket és szolgáltatásaikat.
A „subprime MI” válság: ketyegő hitelbomba
A leginkább alulértékelt kockázat jelenleg a hitelpiac kontaminációja. Ahogy 2008-ban a toxikus jelzáloghitelek, úgy ma a fenntarthatatlan MI-beruházások fertőzhetik meg a rendszert. A piacon egyre többen beszélnek „subprime MI krízisről”.
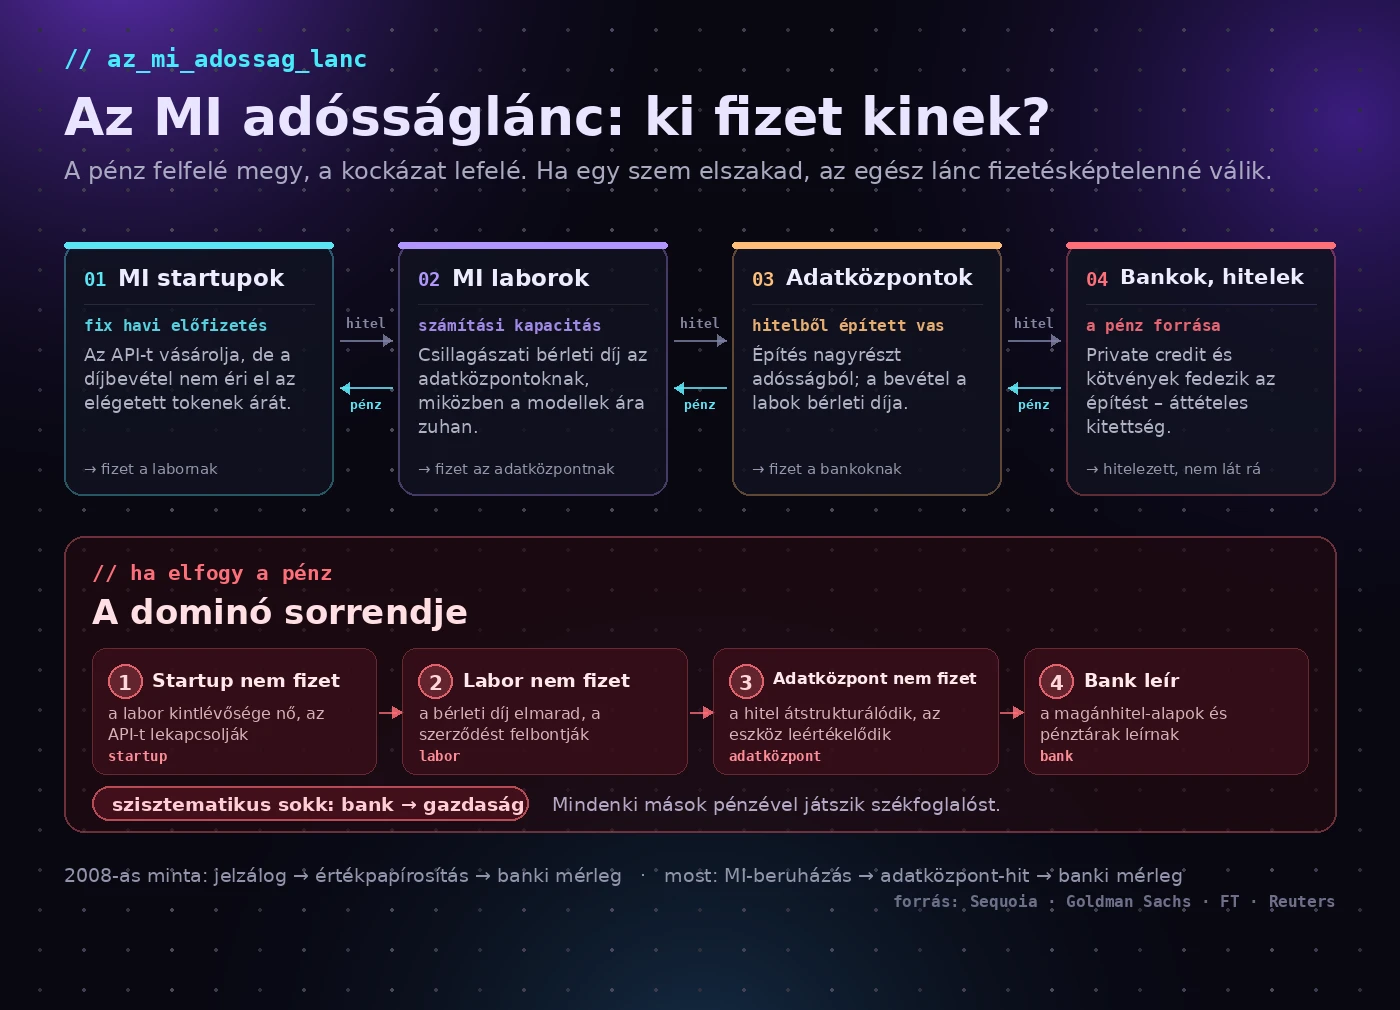
Az MI adósságlánc anatómiája:
- Az adatközpontok építői óriási hiteleket vesznek fel.
- Ezt a kapacitást az MI laborok bérlik ki, csillagászati összegekért.
- Az MI startupok API-hozzáférést vásárolnak a laboroktól, de az üzleti modelljük gyakran fenntarthatatlan: a fix havi előfizetési díjakból származó bevétel sok esetben meg sem közelíti az elégetett számítási kapacitás árát.
Mindenki mások pénzével játszik székfoglalóst. Ha az MI startupoknál elfogy a pénz, nem tudják fizetni a laborokat. Ha a laborok bedőlnek, nem fizetik az adatközpontokat. Ez a dominóhatás a bankokat, a befektetői alapokat és a szélesebb gazdaságot egyaránt szisztematikus sokkhatásként érheti.
Felhasznált források és háttéranyagok az MI-gazdaságtanhoz
A 600 milliárd dolláros kérdés és a capex-robbanás
- Sequoia Capital (David Cahn): „AI’s $600B Question” – Ez a Szilícium-völgy egyik legbefolyásosabb esszéje a témában, amely részletesen levezeti, miért tarthatatlan a gigantikus hardver- és adatközpont-beruházások (CAPEX) üteme a jelenlegi szoftveres bevételekhez képest. Ugrás a Sequoia Capital cikkére
A tech óriások árrés-dilemmája és a megtérülés
- Goldman Sachs: „Gen AI: Too much spend, too little benefit?” – A befektetési bank átfogó elemzése arról, hogy az extrém tőkeintenzív MI-infrastruktúra hogyan emészti fel a profitot, és miért aggódnak a makroközgazdászok a várható pénzügyi megtérülés miatt. Ugrás a Goldman Sachs jelentésére
- Reuters / The Information: a Google keresési költségeinek megugrása – Számos technológiai oknyomozó portál foglalkozott azzal, hogy az MI által generált válaszok számítási költsége hogyan erodálja a Google történelmileg magas, 80% körüli bruttó árrését. A 2026. október végi gyorsjelentés ezt már számszerűen is mutatja. Ugrás az Ars Technica összefoglalójára
A „subprime MI” válság és a hitelpiaci kockázatok
- Financial Times: az adatközpontok és a magánhitelek (private credit) összefonódása – A gazdasági lapok folyamatosan nyomon követik azt az adósságláncot, amelyben az adatközpont-építők óriási hiteleket halmoznak fel, miközben a 2008-as válsághoz hasonló rendszerkockázatokra figyelmeztetnek. Ugrás a Financial Times cikkére
- Reuters: öt adóssággóc az MI-adatközpontok boomjában – A Barclays szerint az MI-hez köthető technológiai hitelkibocsátás lesz a hitelpiaci kínálat fő meghatározója 2026-ban. Ugrás a Reuters elemzésére
- The Wall Street Journal: az MI-startupok fenntarthatatlan üzleti modelljei – Elemzések arról, hogy a mesterséges intelligenciára épülő cégek miért égetik a pénzt, és hogyan adják el szolgáltatásaikat olcsóbban, mint amennyibe a háttérben futó számítási kapacitás kerül.